Bitcoin et actions : la corrélation détruit-elle la diversification ?
Le Bitcoin a longtemps été présenté comme un actif décorrélé des marchés actions. Les données depuis 2020 racontent une histoire plus nuancée, particulièrement en période de stress. Ce que cela implique concrètement pour l'allocation d'un portefeuille.
ETF sectoriel ou ETF indiciel : quel choix pour vos placements ?
L'ETF sectoriel promet un potentiel de gain plus élevé, mais à quel prix en termes de risque ? Comparaison avec l'ETF indiciel classique.
IA trading algorithmique : usages réels vs marketing
Entre promesses marketing et usages réels, où en est vraiment l'IA trading algorithmique aujourd'hui ? Un état des lieux sans hype des apports concrets et des limites structurelles.
Ratio de Sortino vs ratio de Sharpe : lequel choisir ?
Le ratio de Sortino corrige un défaut majeur du Sharpe en ne pénalisant que la volatilité négative. Comparaison, calcul et exemple chiffré.

Value at Risk (VaR) expliquée : mesurer le risque de perte d'un portefeuille
La Value at Risk est l'un des indicateurs de risque les plus utilisés en finance. Comment la calculer, à quoi elle sert vraiment, et pourquoi elle ne dit pas tout.
Corrélation de portefeuille : pourquoi votre diversification est peut-être illusoire
Détenir vingt lignes ne suffit pas à diversifier un portefeuille si elles montent et baissent ensemble. Voici comment mesurer la vraie corrélation entre vos actifs, et pourquoi elle grimpe justement quand vous en avez le plus besoin.
Pourquoi le Sharpe ratio ne suffit pas à juger une stratégie
Un Sharpe élevé peut cacher un drawdown catastrophique ou un pur effet du hasard des essais. Voici les angles morts du ratio le plus utilisé en finance quantitative, et comment les combler.
Data-snooping en trading : le piège n°1 du quant débutant
Tester 1000 variantes puis garder la meilleure garantit un beau backtest… et une déception en live. Voici comment repérer le data-snooping et s'en protéger avec le Deflated Sharpe Ratio.
Le Kelly fractionné en pratique : dompter la formule optimale
Le critère de Kelly est optimal en théorie et ruineux en pratique. Voici pourquoi, et comment le fractionner pour bâtir un position sizing qui survit à l'incertitude réelle.
Ratio de Calmar : évaluer une stratégie par son pire drawdown
Le ratio de Calmar rapporte le rendement annualisé au pire drawdown observé. Une métrique brute mais parlante, avec ses forces et ses limites.
Drawdown maximum : pourquoi la psychologie compte plus que le chiffre
Un drawdown maximum de 25 % est acceptable sur le papier. En pratique, c'est souvent là que les traders abandonnent. Voici pourquoi, et comment s'y préparer.
Walk-Forward Analysis : valider un backtest sans tomber dans le surajustement
La walk-forward analysis reproduit la façon dont une stratégie serait réellement ré-optimisée dans le temps. Voici comment elle fonctionne et pourquoi elle détecte mieux le surajustement qu'un simple split in-sample/out-of-sample.
Biais du survivant dans le backtesting : pourquoi vos résultats sont probablement trop optimistes
Tester une stratégie uniquement sur les entreprises et fonds encore actifs aujourd'hui gonfle artificiellement la performance. Voici comment détecter et corriger le biais du survivant.
Rééquilibrage de portefeuille : la règle des 5/25 expliquée
Pourquoi votre allocation dérive avec le temps, et comment la règle des 5/25 aide à décider quand rééquilibrer sans sur-réagir.
Position sizing : les méthodes alternatives au critère de Kelly
Fixe, proportionnelle, basée sur la volatilité ou règle des 2 % : tour d'horizon des méthodes de position sizing hors critère de Kelly.
Overfitting en machine learning trading : pourquoi tant de modèles échouent
Un modèle qui prédit parfaitement le passé et s'effondre en conditions réelles : l'overfitting est le piège numéro un du machine learning appliqué au trading. Comprendre pourquoi, et comment s'en prémunir.
Risque de change portefeuille : comprendre et gérer l'exposition devises
Investir à l'international expose mécaniquement à des variations de change qui peuvent amplifier ou effacer la performance des actifs sous-jacents. Décryptage du risque de change portefeuille, avec exemples chiffrés.
Fiscalité ETF PEA vs compte-titres : comprendre les grands principes
PEA ou compte-titres ordinaire : le choix du support d'investissement influence directement la fiscalité de vos ETF. Panorama général et pédagogique des grands principes, à confirmer avec un professionnel.
Biais de confirmation trading : comment il fausse vos décisions
Le biais de confirmation pousse les traders discrétionnaires à ne voir que ce qui valide leur position. Décryptage du mécanisme et des techniques concrètes pour s'en prémunir.
Ratio Omega : une alternative au Sharpe pertinente
Le ratio Omega utilise l'intégralité de la distribution des rendements plutôt que la seule moyenne et variance. Explications, exemple chiffré et limites de cette mesure méconnue.
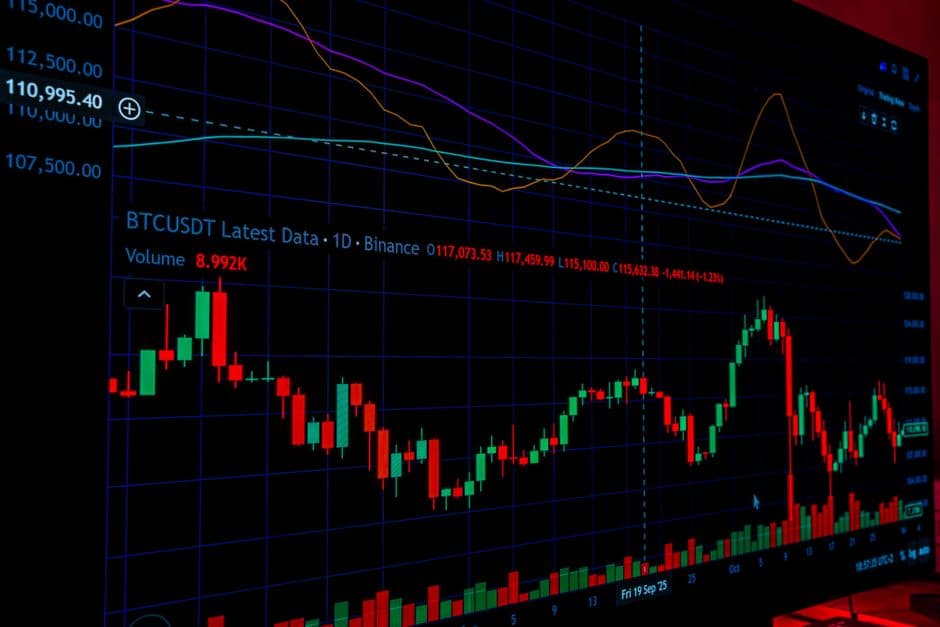
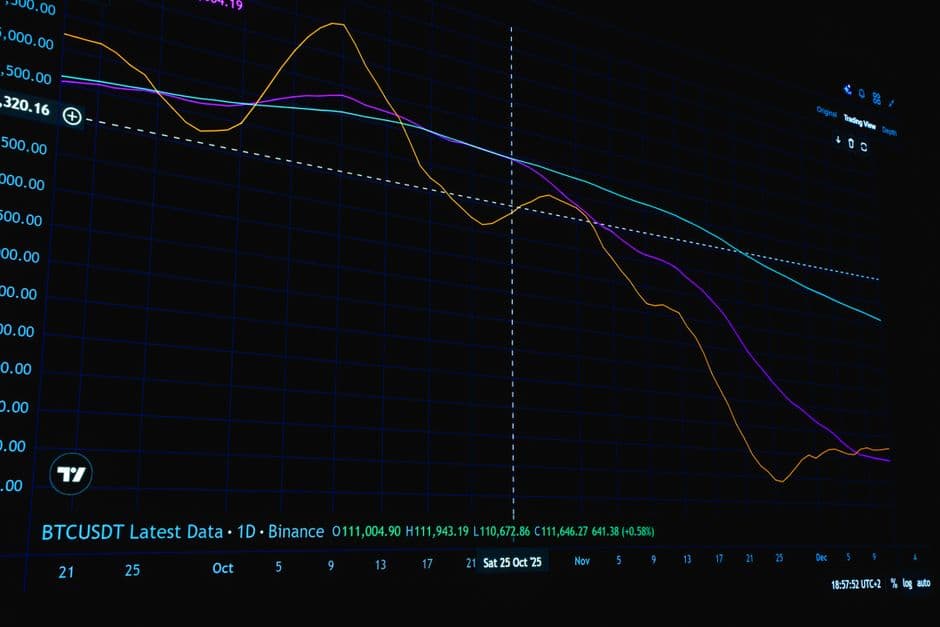
Backtester une stratégie crypto : les pièges spécifiques aux marchés numériques
Une stratégie de tendance élémentaire sur le bitcoin affiche 211 % par an dans un backtest naïf, et 41 % une fois corrigée. Nous avons isolé sur données réelles chacun des pièges qui expliquent l'écart : anticipation, frais, funding, plateforme, paramètres.
Position sizing en crypto : pourquoi le critère de Kelly classique échoue face à la volatilité extrême
Appliqué aux vrais prix du bitcoin depuis 2017, le critère de Kelly plein aurait perdu 85,8 % en une seule journée et 99,3 % au pire moment. Nos calculs sur neuf ans de données expliquent pourquoi, et montrent ce qui résiste mieux.
Réglementation ESMA sur l'effet de levier CFD/Forex : ce qui a changé pour les traders retail européens
Depuis 2018, l'ESMA plafonne l'effet de levier disponible aux traders retail européens sur CFD et Forex. Voici ce que ces plafonds changent concrètement pour le dimensionnement des positions et pourquoi ils existent.
Reporting réglementaire des fonds quantitatifs : Form PF, 13F et la frontière avec le secret de stratégie
Les fonds quantitatifs américains doivent divulguer une partie de leurs positions et de leur exposition au risque via des formulaires réglementaires — sans révéler leur alpha. Comment cette frontière est tracée en pratique.
Robo-advisors : comment fonctionne réellement l'allocation automatisée
Derrière l'interface simplifiée d'un robo-advisor se cache une mécanique d'allocation basée sur des modèles quantitatifs bien établis. Voici ce qui se passe réellement entre votre questionnaire de profil de risque et l'allocation finale de votre portefeuille.
Courbe des taux inversée : que dit-elle vraiment sur une récession à venir ?
Depuis 1976, l'inversion de l'écart 10 ans − 2 ans a précédé chacune des six récessions américaines, avec 10 à 24 mois d'avance. Mais l'inversion record de 2022-2024 n'a été suivie d'aucune récession à ce jour. Les données officielles, épisode par épisode.
Trading quantitatif pour débutants : stratégies et 1er backtest
Tendance, retour à la moyenne, carry : les grandes familles de stratégies quantitatives, puis un premier backtest Python sans biais, commenté ligne à ligne.
Stratégie de trading par hypothèse : la méthode anti-overfitting
Partir d'une hypothèse économique plutôt que des données : la méthode en 6 étapes pour concevoir des stratégies de trading qui résistent au surapprentissage.
Combien de paramètres pour une stratégie de trading ?
Transactions par paramètre, longueur minimale de backtest, plateaux de robustesse : comment savoir si votre stratégie a trop de paramètres pour être crédible.
Backtester une stratégie de trading : le guide complet 2026
Données, coûts, validation hors échantillon, walk-forward : la méthode pas à pas pour backtester une stratégie de trading sans se mentir sur ses résultats.
8 erreurs de backtesting qui ruinent une stratégie quant
Biais d'anticipation, tests multiples, ordres irréalistes, capacité : les 8 erreurs de backtesting les plus coûteuses, comment les repérer et les corriger.
Data Snooping & Ratio de Sharpe : Détecter le Faux Alpha
Comprendre l'échec des backtests, mesurer l'impact du data-snooping sur le ratio de Sharpe et appliquer le Deflated Sharpe Ratio aux modèles quantitatifs.