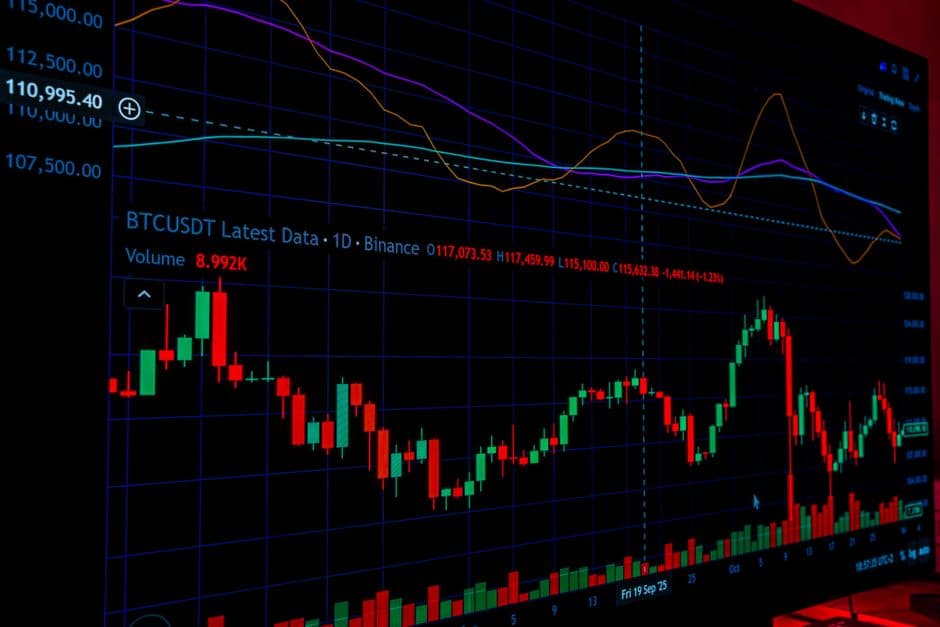
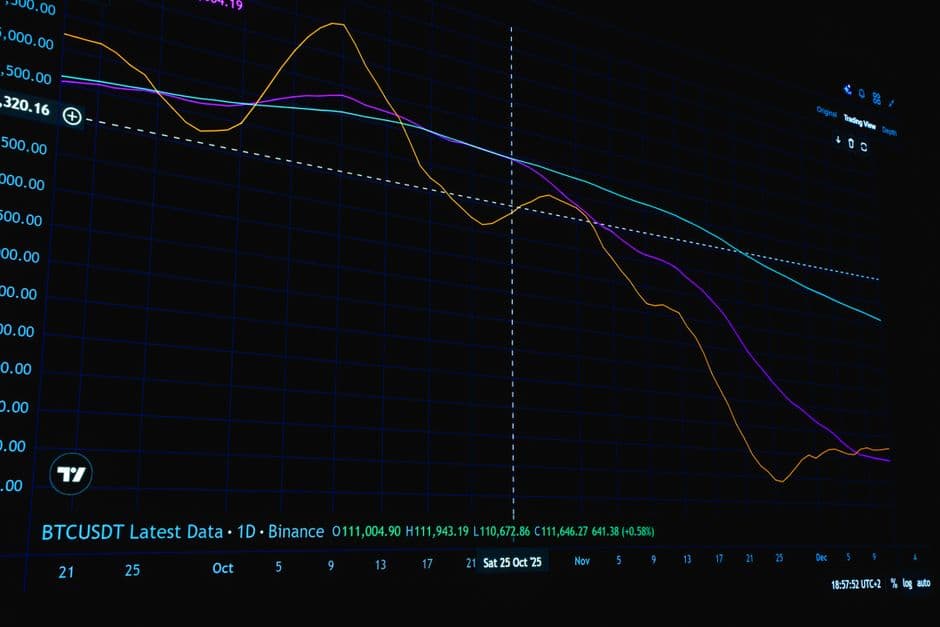
Bitcoin et actions : la corrélation détruit-elle la diversification ?
L'argument le plus répété en faveur du Bitcoin comme brique de portefeuille est sa décorrélation supposée avec les actifs traditionnels : un actif qui monte quand les autres baissent, ou du moins qui évolue indépendamment, améliore la diversification sans sacrifier le rendement espéré. Les données récentes obligent à nuancer sérieusement cette affirmation.
Une corrélation historiquement faible... jusqu'en 2020
Entre 2015 et 2019, la corrélation entre le Bitcoin et le S&P 500 était effectivement proche de zéro, voire légèrement négative sur certaines fenêtres glissantes. C'est cette période qui a alimenté le narratif du Bitcoin comme « or numérique », actif refuge décorrélé des cycles économiques traditionnels.
À partir de 2020, avec l'arrivée massive d'investisseurs institutionnels et l'intégration croissante du Bitcoin dans les portefeuilles multi-actifs classiques, la corrélation à 90 jours glissants avec les indices actions a nettement augmenté, dépassant régulièrement 0,5 lors des phases de marché haussier synchronisé entre crypto et actions technologiques.
Pourquoi la corrélation grimpe en période de stress
Le phénomène le plus problématique pour un investisseur cherchant la diversification n'est pas la corrélation moyenne, mais sa tendance à converger vers 1 précisément lors des chocs de marché — un comportement documenté sur la quasi-totalité des classes d'actifs risquées lors d'épisodes de vente panique généralisée (« risk-off »).
En mars 2020 et lors de plusieurs corrections actions en 2022, le Bitcoin a chuté simultanément avec les indices actions, parfois avec une amplitude supérieure du fait de son levier implicite plus élevé et de sa liquidité plus fragile en période de stress. Un actif censé diversifier un portefeuille qui s'effondre précisément quand la diversification est le plus nécessaire perd une grande partie de son utilité défensive.
Ce que cela change pour l'allocation de portefeuille
Une corrélation qui grimpe en période de crise signifie que le bénéfice de diversification théorique calculé sur un historique long (incluant les phases calmes) surestime systématiquement la protection réelle offerte en cas de choc — précisément le moment où cette protection est recherchée. Les modèles d'allocation qui utilisent une corrélation constante moyenne, comme une simulation Monte Carlo standard, partagent cette même limite déjà documentée pour les obligations lors du choc de taux de 2022.
Cela ne signifie pas que le Bitcoin n'a aucune place dans un portefeuille diversifié, mais que son rôle doit être compris comme celui d'un actif à haut bêta et à forte volatilité plutôt que comme une véritable couverture décorrélée — une nuance importante pour dimensionner l'exposition en conséquence.
Bitcoin reste-t-il un actif de diversification ?
Sur des horizons longs et hors périodes de crise aiguë, la corrélation reste imparfaite et le Bitcoin conserve un intérêt de diversification partiel, notamment du fait de sa dynamique de prix propre liée à l'adoption, à la réglementation et aux cycles spécifiques au marché crypto. Mais la promesse d'une décorrélation totale, en particulier au moment où elle compterait le plus, ne résiste pas à l'examen des données post-2020.
Le rôle des ETF Bitcoin au comptant dans l'accélération de la corrélation
L'approbation des ETF Bitcoin au comptant aux États-Unis en 2024 a considérablement facilité l'accès des investisseurs institutionnels traditionnels au Bitcoin, sans qu'ils aient à gérer directement la garde de l'actif ou une infrastructure crypto dédiée. Cette accessibilité accrue a mécaniquement renforcé l'intégration du Bitcoin dans des portefeuilles multi-actifs gérés selon les mêmes logiques de rééquilibrage et de gestion du risque que les actions et obligations classiques.
Cette intégration croisée a un effet direct sur la corrélation : quand les mêmes gérants institutionnels ajustent simultanément leur exposition actions et Bitcoin en réponse aux mêmes signaux macroéconomiques (inflation, taux directeurs, appétit pour le risque global), les deux classes d'actifs tendent mécaniquement à se mouvoir de façon plus synchronisée qu'à l'époque où le Bitcoin restait cantonné à une base d'investisseurs spécialisés et déconnectés des flux institutionnels traditionnels.
Distinguer corrélation de prix et corrélation de risque
Un point souvent négligé dans l'analyse de la corrélation Bitcoin-actions est la distinction entre corrélation des rendements et corrélation des risques de queue (tail risk). Deux actifs peuvent afficher une corrélation moyenne modérée sur l'ensemble d'un cycle tout en partageant une exposition quasi identique aux scénarios de queue extrême — c'est-à-dire aux 1 % ou 5 % de pires journées de marché, qui sont précisément celles qui déterminent le comportement réel d'un portefeuille en cas de crise.
Une analyse de corrélation conditionnelle, qui mesure spécifiquement le comportement des deux actifs durant les journées de forte baisse des indices actions plutôt que sur l'ensemble de l'historique, donne une image plus fidèle du bénéfice de diversification réellement disponible en cas de choc — et cette corrélation conditionnelle s'avère systématiquement plus élevée que la corrélation moyenne inconditionnelle pour la quasi-totalité des paires d'actifs risqués, Bitcoin inclus.
Pour visualiser la corrélation glissante entre le Bitcoin et différentes classes d'actifs sur votre propre horizon d'investissement, et simuler l'impact réel de son ajout sur la volatilité d'un portefeuille diversifié, les outils d'analyse disponibles sur /outils permettent d'explorer ces dynamiques de façon concrète et pédagogique, sans jamais constituer un conseil en investissement personnalisé.